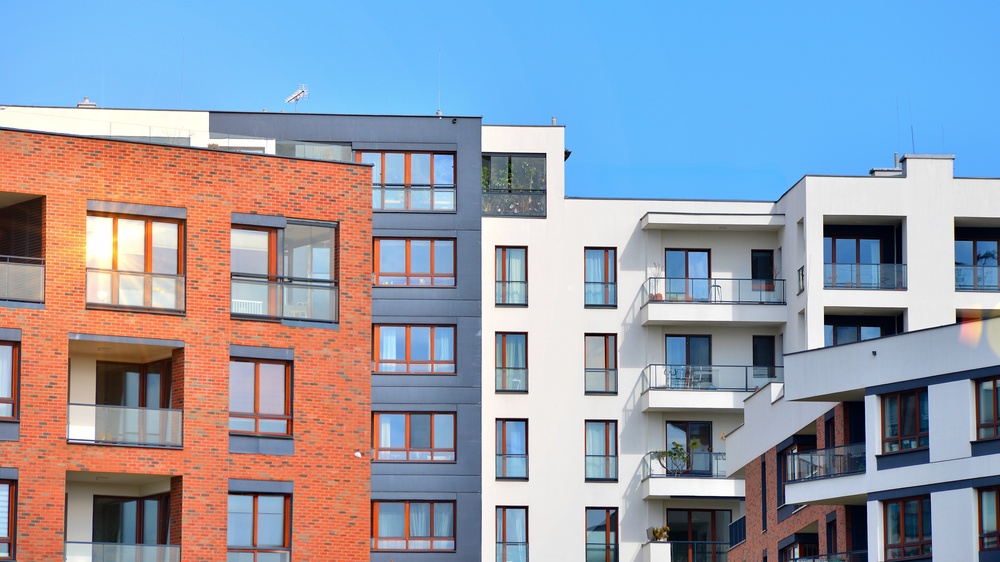
Românii care dețin o singură locuință, în care au domiciliul, ar putea beneficia de scutire de la plata impozitului pe clădire și pe terenul aferent, potrivit unui proiect de lege înregistrat recent la Senat.
Facilitatea nu s-ar aplica însă tuturor proprietarilor, ci doar celor care îndeplinesc cumulativ mai multe condiții privind numărul de proprietăți deținute, rezidența fiscală, valoarea imobilului și suprafața terenului.
Scutirea ar urma să se aplice atât apartamentelor, cât și caselor, însă proiectul stabilește plafoane valorice distincte pentru cele două categorii de proprietăți. Astfel, valoarea unui apartament nu ar trebui să depășească 350.000 de euro, în timp ce pentru o casă, împreună cu terenul aferent, limita ar fi de 400.000 de euro.
În cazul proprietarilor de case, sunt prevăzute și limite privind suprafața terenului: maximum 500 de metri pătrați în mediul urban și 1.500 de metri pătrați în mediul rural.
Pentru a beneficia de facilitatea fiscală, proprietarul sau fiecare coproprietar ar trebui să îndeplinească simultan mai multe condiții, verificate la data de 31 decembrie a anului anterior celui pentru care se solicită scutirea. Printre cerințele prevăzute în proiect se numără:
– să aibă domiciliul la adresa locuinței pentru care solicită scutirea și să fie rezident fiscal în România;
– să nu dețină, nici individual, nici în coproprietate, o altă locuință în România sau în străinătate;
– să nu fi deținut o altă locuință în ultimii cinci ani, cu excepția situațiilor în care aceasta a fost înlocuită cu locuința pentru care se solicită facilitatea;
– locuința să se încadreze în plafoanele de valoare stabilite prin lege.
Un alt aspect important al propunerii legislative privește modul în care ar urma să fie stabilită valoarea imobilului pentru verificarea încadrării în plafoanele de 350.000 și 400.000 de euro. Potrivit proiectului, valoarea nu ar urma să fie determinată printr-o evaluare individuală comandată și plătită de proprietar. Calculul ar reveni organului fiscal local și ar avea la bază studiile de piață privind valorile minime ale proprietăților imobiliare, administrate de camerele notarilor publici.
În cazul apartamentelor, plafonul de 350.000 de euro ar include și cota indiviză de teren, precum și părțile comune aferente. Pentru case, limita de 400.000 de euro ar viza valoarea construcției și a terenului aferent, evaluate împreună.
Proprietarii care îndeplinesc condițiile nu ar beneficia automat de facilitate, ci ar trebui să depună o cerere la organul fiscal local competent. Dosarul ar urma să includă documentele care atestă dreptul de proprietate, domiciliul și rezidența fiscală. În plus, fiecare proprietar ar trebui să prezinte o declarație autentică pe propria răspundere prin care să confirme că îndeplinește condițiile referitoare la deținerea altor locuințe.
Termenul-limită pentru depunerea cererii ar fi 31 martie a anului fiscal pentru care se solicită scutirea. Cererile înregistrate după această dată ar putea fi luate în considerare abia pentru anul fiscal următor.
Proiectul prevede că facilitatea nu ar trebui solicitată anual. Odată aprobată, scutirea s-ar menține automat atât timp cât proprietarul continuă să îndeplinească toate condițiile legale. Totuși, beneficiarii ar avea obligația să informeze organul fiscal local, în termen de 30 de zile, dacă intervine o schimbare care le afectează eligibilitatea.
Inițiativa legislativă a fost înregistrată la Senat pe 17 noiembrie 2026 și propune completarea Codului fiscal prin introducerea a două articole noi: unul referitor la scutirea de impozit pentru locuința unică de domiciliu și altul privind terenul aferent acesteia.
Dacă proiectul va fi adoptat și va parcurge toate etapele legislative necesare, măsura ar urma să se aplice începând cu anul fiscal 2028.
Fii primul care comentează